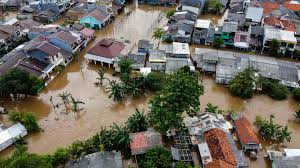

Les catastrophes naturelles, par leur imprévisibilité et leur violence, peuvent transformer en un instant le quotidien et fragiliser un patrimoine bâti avec soin. Qu’il s’agisse de fissures suite à une sécheresse intense, d’un sous-sol inondé après des pluies diluviennes, ou d’une toiture arrachée par une tempête, la question de l’indemnisation juste et rapide devient primordiale. C’est dans ce contexte de stress et d’incertitude que l’expertise catastrophe naturelle prend toute son importance, agissant comme la pierre angulaire de toute procédure d’indemnisation.
Le Régime Cat-Nat en France : Un Principe de Solidarité Nationale
Instauré par la loi du 13 juillet 1982, le régime français des catastrophes naturelles, ou
« Cat-Nat », repose sur un principe de solidarité nationale. Pour qu’un sinistre soit reconnu comme une catastrophe naturelle et ouvre droit à indemnisation, deux conditions cumulatives doivent être remplies:
- Disposer d’un contrat d’assurance couvrant les dommages aux biens : La garantie « catastrophes naturelles » est incluse d’office dans la plupart des contrats d’assurance de dommages (multirisque habitation, multirisque professionnelle, assurance automobile, etc.).
- La publication d’un arrêté interministériel : L’état de catastrophe naturelle doit être constaté par un arrêté interministériel publié au Journal Officiel. Cet arrêté précise la zone géographique et la nature de l’événement (inondation, sécheresse, tremblement de terre, etc.).
Une fois ces conditions réunies, l’assuré dispose d’un délai de 30 jours à compter de la publication de l’arrêté pour déclarer son sinistre à son assureur. Les récentes évolutions législatives, notamment la Loi Baudu, visent à améliorer et accélérer les processus d’indemnisation, en particulier pour les sinistres liés au retrait-gonflement des argiles (RGA). Il est également important de noter que la surprime Cat-Nat, finançant ce régime, a été relevée de 12% à 20% pour l’habitation et professionnelle, et de 6% à 9% pour l’assurance automobile, à compter du 1er janvier 2025.
L’Expertise en Catastrophe Naturelle : Le Moment de Vérité
L’expertise en catastrophe naturelle est bien plus qu’une simple formalité administrative ; elle est la clé de voûte de l’indemnisation. Elle consiste en une mission technique approfondie visant à constater, analyser et chiffrer précisément les dommages causés par l’événement naturel. L’expert doit établir le lien de causalité direct entre la catastrophe naturelle reconnue et les désordres observés. C’est souvent sur ce point que les litiges avec les assureurs sont les plus fréquents.
Le Défi du Lien de Causalité
Prenez l’exemple des fissures apparues sur une façade après un épisode de sécheresse. Pour l’assuré, le lien semble évident. Cependant, l’expert d’assurance peut arguer que les désordres sont dus à la vétusté du bâtiment, à un défaut de construction, ou à un problème structurel préexistant. Sans une expertise rigoureuse et indépendante, il est difficile de contrecarrer cette argumentation. L’expert intervient alors comme un véritable traducteur entre le langage technique du bâtiment et le cadre administratif de l’assurance, documentant chaque détail, photographiant, mesurant et vérifiant l’historique du bien.
Focus : Sécheresse et Retrait-Gonflement des Argiles (RGA)
Le retrait-gonflement des argiles (RGA) est un phénomène particulièrement dévastateur, responsable d’une part significative des sinistres liés à la sécheresse en France. Les sols argileux, en se rétractant lors des périodes de sécheresse et en gonflant lors des réhumidifications, peuvent provoquer des mouvements différentiels des fondations, entraînant des fissures importantes sur les structures des bâtiments. La reconnaissance de l’état de catastrophe naturelle pour le RGA est cruciale, mais l’expertise technique est d’autant plus complexe. Elle nécessite souvent des études géotechniques (type G5) pour prouver le lien entre les mouvements du sol et les désordres structurels.
L’Expert d’Assuré : Votre Allié Indépendant
Face à l’expert mandaté par votre compagnie d’assurance, dont la mission est d’évaluer les dommages dans l’intérêt de son mandant, l’expert d’assuré représente vos intérêts. C’est un contre-pouvoir technique indispensable. Sa mission est de :
- Identifier et documenter tous les dommages : Y compris ceux qui pourraient être cachés ou sous-estimés par l’expert d’assurance.
- Établir le lien de causalité : Apporter les preuves techniques nécessaires pour démontrer que les désordres sont bien la conséquence directe de la catastrophe naturelle.
- Chiffrer l’intégralité des réparations : Estimer le coût réel des travaux de remise en état, en incluant les mesures préventives si nécessaire (par exemple, des travaux de reprise en sous-œuvre pour le RGA).
- Négocier avec l’assureur : Défendre votre dossier et s’assurer que l’offre d’indemnisation est juste et couvre l’ensemble des préjudices subis.
Chez Diag Xpertise, nous accompagnons particuliers, professionnels et collectivités à chaque étape de cette démarche. Notre approche intègre une analyse bâtimentaire complète, une étude de l’environnement géotechnique et une projection des impacts futurs potentiels, pour une défense optimale de vos droits.
Anticiper et Se Faire Accompagner
Les catastrophes naturelles sont des épreuves. Bien que leur survenue soit imprévisible, il est possible d’anticiper les démarches d’indemnisation en connaissant vos droits et en vous entourant des bons professionnels. L’expertise indépendante est un investissement qui garantit une indemnisation juste et la pérennité de votre patrimoine. Ne laissez pas le stress et la complexité des procédures vous priver de vos droits. Faites-vous accompagner par des experts qui défendent vos intérêts.